封面圖:資助定貸款?中小企籌錢做項目嘅組合拳
好多老闆問「呢個項目有冇資助」,其實應該先問另一條問題:我缺的是錢,還是缺補貼?兩者不同。配對資助補的是已經花掉的錢——你要先墊資、做完、交審計帳目,政府才回撥。擔保貸款給的是現在要用的錢——即時到手,但要還本付息。本文用六個維度逐項比,再講一個很多人沒想過的做法:兩樣一齊用。
一、六個維度,逐項比
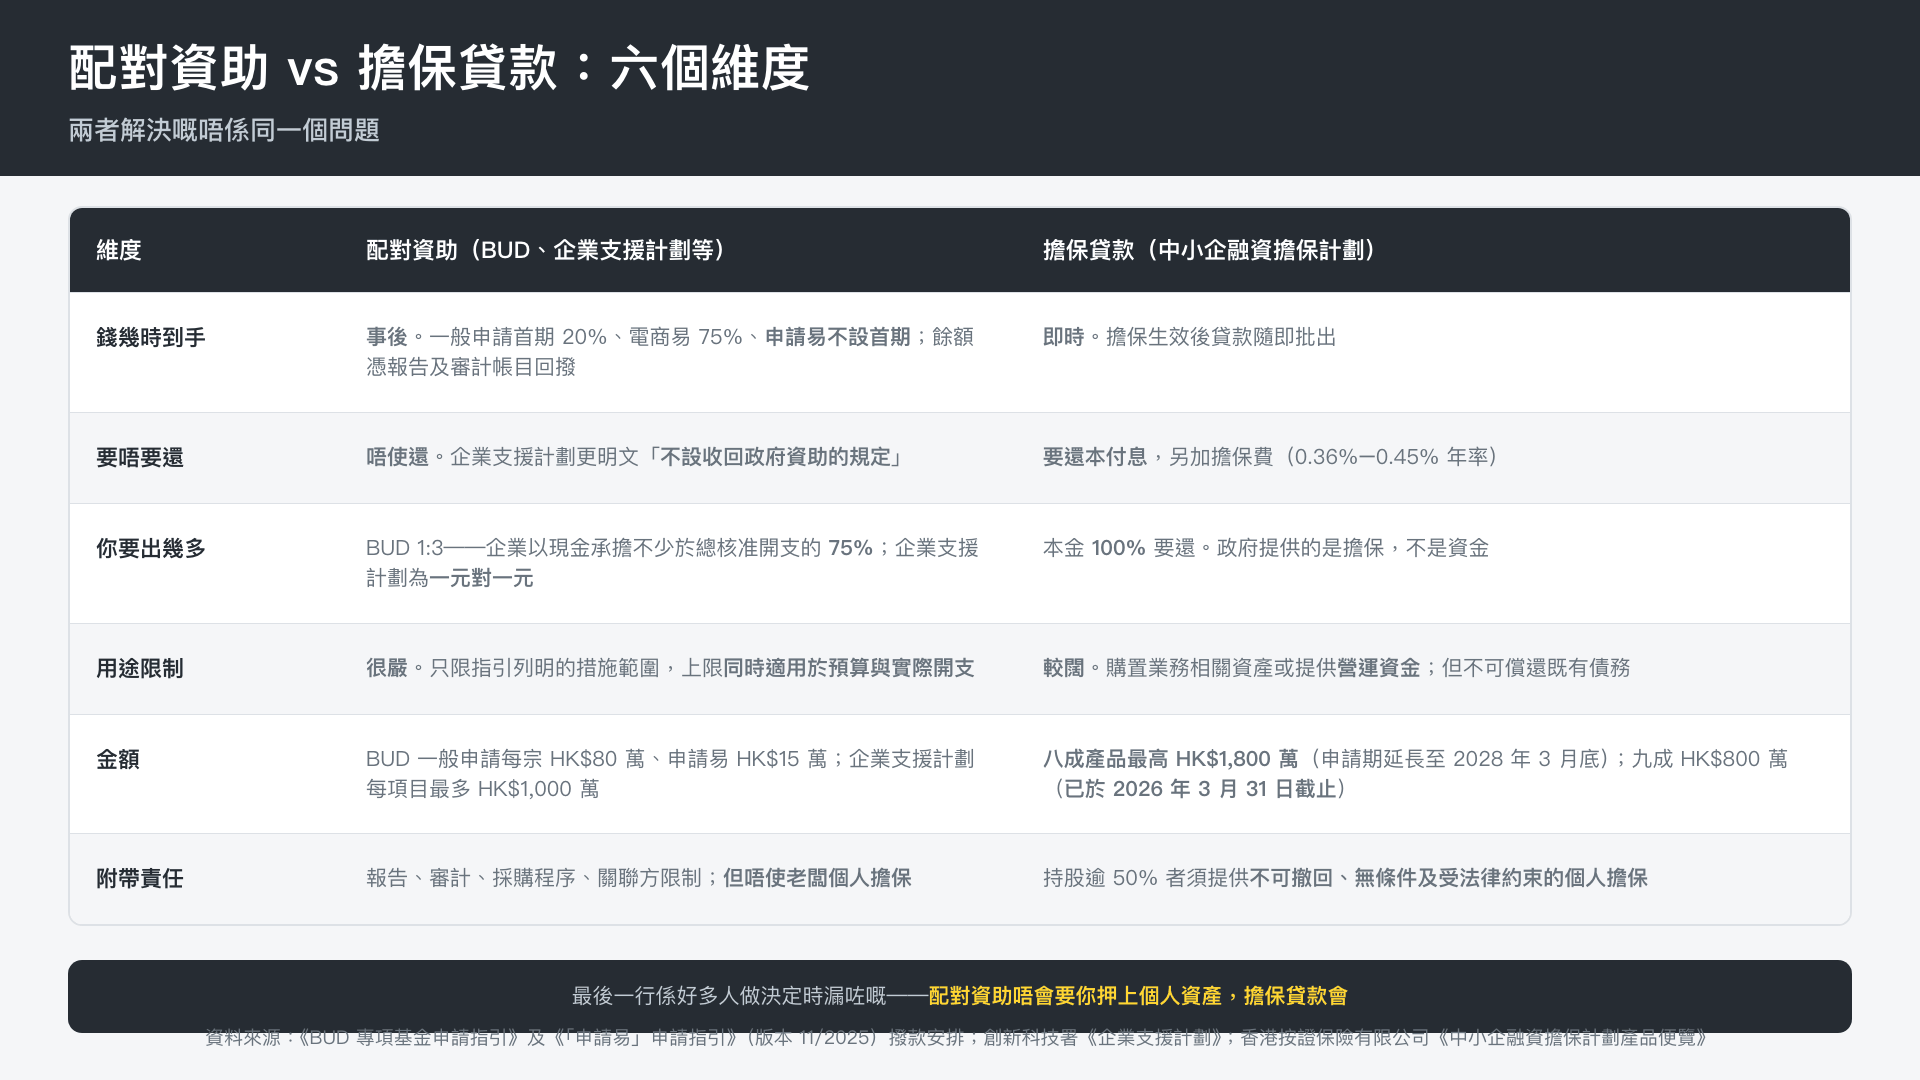
圖:配對資助與擔保貸款的六維度對照
| 維度 | 配對資助(BUD、企業支援計劃等) | 擔保貸款(中小企融資擔保計劃) |
|---|---|---|
| 錢幾時到手 | 事後。一般申請有 20% 首期撥款、電商易 75%、申請易不設首期(全數回撥);餘額憑報告及審計帳目回撥 | 即時。按證保險公司收到擔保費後擔保生效,貸款隨即批出。官方成功個案之一標題為「由遞交申請到貸出貸款只需兩星期」 |
| 要唔要還 | 唔使還。BUD 及企業支援計劃均無須償還;企業支援計劃更明文「不設收回政府資助的規定」 | 要還本付息,另加擔保費(八成產品最高 0.45%、九成產品 0.36%–0.45% 年率) |
| 你要出幾多 | BUD 配對 1(政府):3(企業)——企業以現金承擔不少於總核准開支的 75%;企業支援計劃為一元對一元 | 本金 100% 要還。政府提供的是擔保,不是資金 |
| 用途限制 | 很嚴。只限申請指引列明的措施範圍(廣告 50%、設備 70%、交通住宿 20% 等),而且上限同時適用於預算與實際開支 | 較闊。購置與業務運作有關之資產(住宅樓宇除外)或提供營運資金;但不可用於償還既有債務,亦不可為申請前已購置的資產作再融資 |
| 金額 | BUD 一般申請每宗 HK$800,000、申請易 HK$150,000、企業累計 HK$700 萬;企業支援計劃每個獲批項目最多 HK$1,000 萬 | 八成產品最高 HK$1,800 萬(申請期已延長至 2028 年 3 月底);九成產品 HK$800 萬(已於 2026 年 3 月 31 日截止申請) |
| 附帶責任 | 報告、審計帳目、採購程序、關聯方限制;但不需要老闆個人擔保 | 持股超過 50% 的人士須提供不可撤回、無條件及受法律約束的個人擔保(多於一人時為連帶責任) |
最後一行是很多人做決定時漏掉的。配對資助不會要你押上個人資產;擔保貸款會。這一條的份量,往往比利率高低更重要。詳細條款見中小企融資擔保:八成、九成擔保點揀?。
二、現金流時序:資助最大的隱藏成本
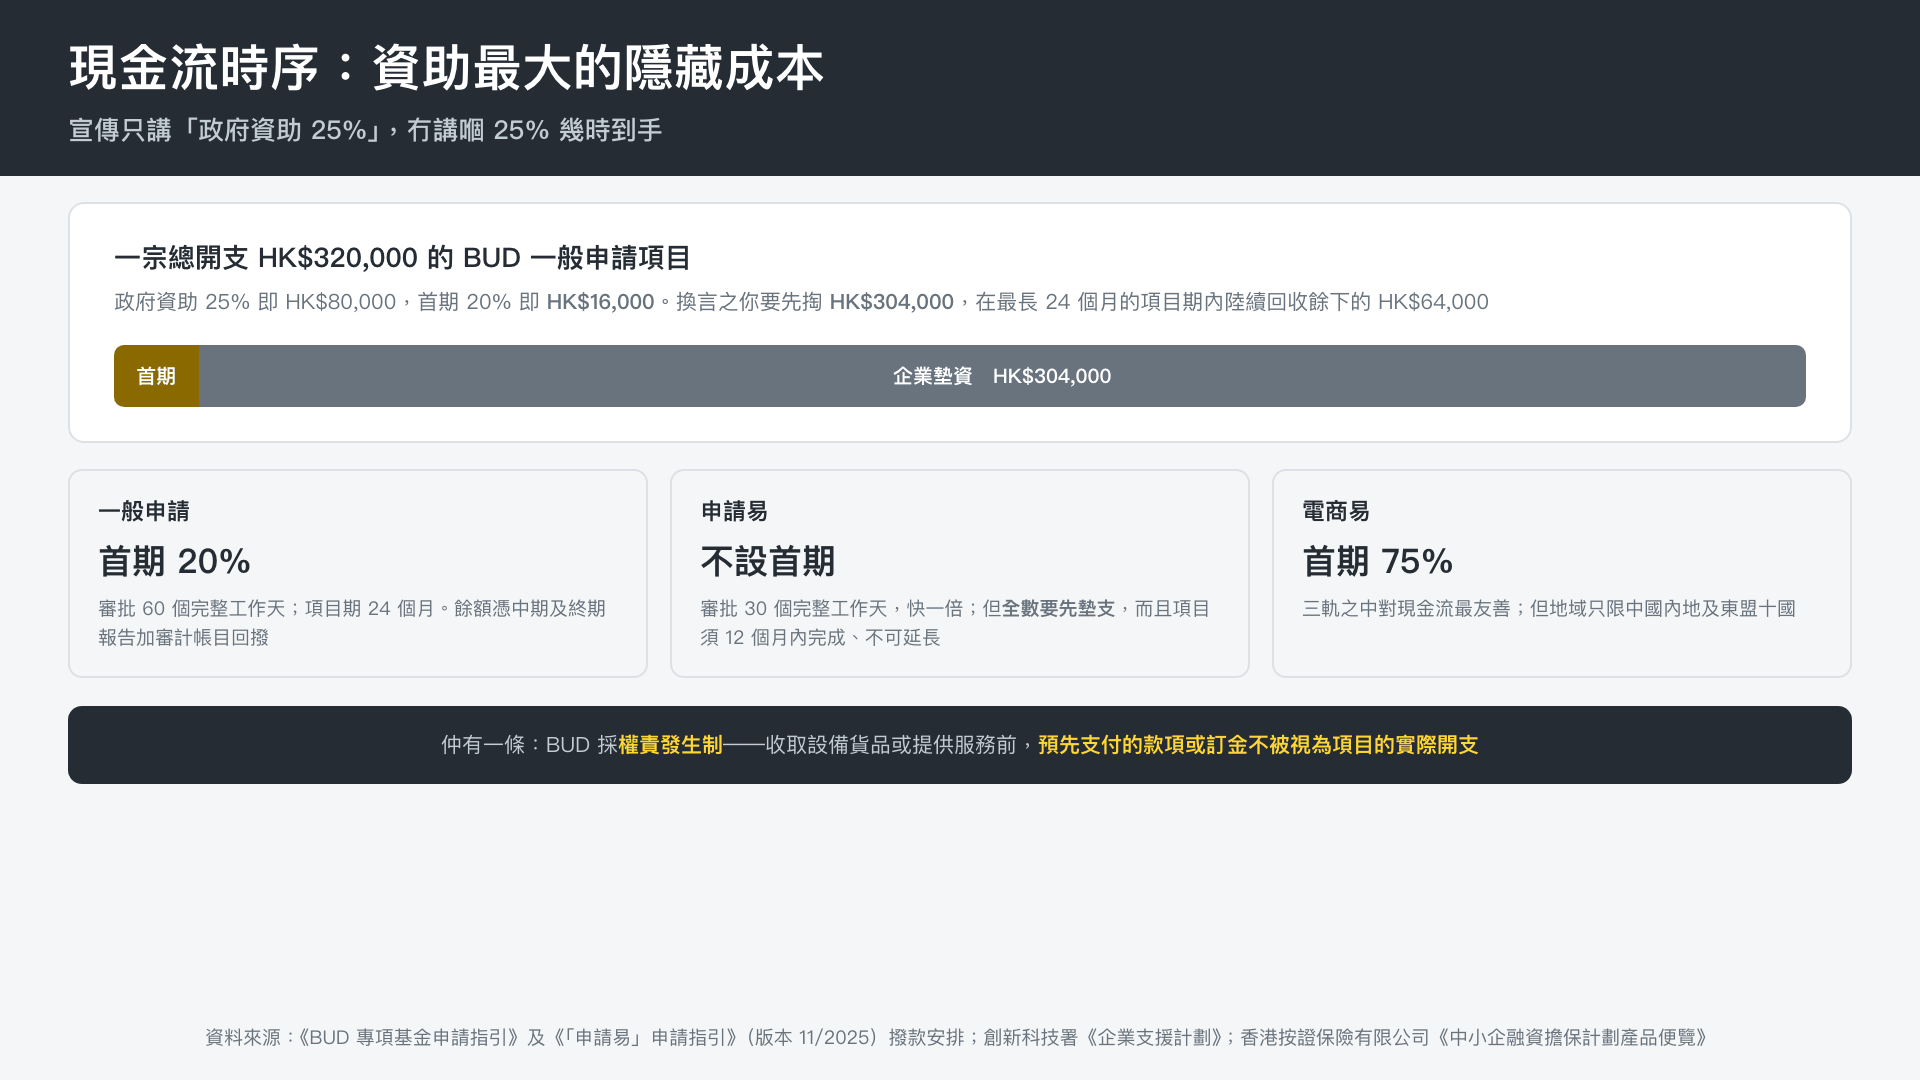
圖:資助與貸款的現金流時序對照
配對資助的宣傳一般只講「政府資助 25%」,但沒有講清楚一件事:那 25% 什麼時候到手。
2.1 BUD 三軌的撥款節奏差很遠
| 軌道 | 首期撥款 | 實際含意 |
|---|---|---|
| 一般申請 | 20% | 審批 60 個完整工作天;項目期 24 個月。首期只有兩成,其餘要憑中期及終期報告加審計帳目回撥 |
| 申請易 | 不設首期 | 審批 30 個完整工作天,快一倍;但全數要企業先墊支,完成後憑最終審計帳目一次過回撥。而且項目須 12 個月內完成、不可延長 |
| 電商易 | 75% | 三軌之中對現金流最友善;但地域只限中國內地及東盟十國 |
用一個數字看清楚:一宗總開支 HK$320,000 的一般申請項目,政府資助 25% 即 HK$80,000,首期 20% 即 HK$16,000。
換言之,你要先掏 HK$304,000,在項目期內(最長 24 個月)陸續回收餘下的 HK$64,000。如果現金流撐不住這段,資助批了也用不上。
2.2 還有一條「權責發生制」
BUD 申請指引明文:在收取設備貨品或提供服務前,預先支付的款項或訂金不被視為項目的實際開支。這意味著你不能靠付訂金去加快回撥——要等貨到、服務完成,那筆錢才算數。
企業支援計劃那邊同樣是配對出資(一元對一元),而且獲批後還有一輪修訂期(三個月),之後才簽資助協議。整條時間線見研發資助 2026。
唔知你嘅現金流撐唔撐得住墊資期?
免費 AI 資助匹配(1 分鐘) →回答幾條問題,一次過睇晒你符合嘅資助、擔保同投資類支援。
三、組合拳:先貸後補
上面兩節其實已經指向一個做法:用貸款解決墊資,用資助回血。
兩者屬不同機構、不同基金——BUD 由工貿署委託香港生產力促進局執行,企業支援計劃屬創新及科技基金,中小企融資擔保計劃由香港按證保險有限公司營運。條文上並無互相排斥的規定。
一個典型的編排
- 先確認項目有資助可申請。 手上的項目屬於哪一類活動、對應哪個計劃、上限多少——見政府資助申請 2026 全地圖。
- 遞交資助申請。 一般申請 60 個完整工作天、申請易 30 個完整工作天。這段時間項目不能開展(多數計劃的開支要在獲批後才算數)。
- 獲批後,用擔保貸款作營運資金。 中小企融資擔保計劃的貸款用途明文包括「提供營運資金予借款企業作業務營運」,以及購置與業務運作有關之機器及設備。
- 項目推行、交報告及審計帳目、收回撥款。 回撥的資助用於償還部分貸款本金,整體資金成本就只剩下那段時間的利息與擔保費。
三條要注意的界線:
① 同一筆開支不能重複計算——資助是實報實銷,貸款是你的資金來源,兩者不衝突;但不能把同一筆開支向兩個資助計劃報。
② 貸款不可用於償還既有債務——SFGS 明文禁止用貸款資金償還、整合或重組既有貸款(本計劃下的再融資除外)。
③ 貸款不可為申請前已購置的資產做再融資——所以次序是「先批貸款、後買設備」,不能倒轉。
四、什麼情況下應該只用其中一種
| 情況 | 建議 |
|---|---|
| 項目金額細(十幾萬以內)、現金流充裕 | 只用資助。走申請易,30 個完整工作天有結果,各項措施不設特定預算上限。借錢的手續與成本不值得 |
| 急需周轉、項目未必符合任何資助措施範圍 | 只用貸款。資助有措施範圍限制,日常營運開支基本上不在任何計劃的資助範圍之內 |
| 要買一台大額專用設備 | 兩者都看。BUD 機器設備措施上限達項目預算總開支 70%(見機器設備資助);但要留意 SFGS 不可為申請前已購置的資產再融資——次序要編好 |
| 公司剛成立、未有往績 | 先看資助。BUD 只要求按《商業登記條例》在港登記、在港有實質業務運作的非上市企業;SFGS 八成產品則要求在港最少一年業務運作(九成產品無此要求) |
| 老闆不願提供個人擔保 | 只用資助。這是兩者最根本的分別 |
五、還有第三條路
資助與貸款之外,還有一類支援:股權投資。
創科創投基金以約 1(基金):2(共同投資夥伴)的配對比例共同投資於合資格本地創科初創企業;數碼港投資創業基金總額 HK$4 億,投資額界乎 HK$100 萬至 2,000 萬;共同企業加速計劃提供最高 HK$1,560 萬股權投資。
它們的共通點是:錢不用還,但要換股權。對高增長的科技初創而言,這可能比貸款更合適;對一般中小企來說,代價則太高。三者的入場條件與股權代價,見股權投資型支援:創投基金、加速計劃點入場?。
六、常見問題
Q1:申請中的資助,可以同時借貸款嗎?
兩者屬不同機構、不同基金,條文上並無互相排斥的規定。但要注意兩點:貸款不可用於償還既有債務;而資助的開支多數要在獲批後才算數,所以項目的開展時點要與兩邊的時間線對齊。
Q2:資助批不到,貸款會受影響嗎?
不會。SFGS 的審批由貸款機構主導,按證保險公司只審視擔保申請。兩者的評審標準完全不同——資助看項目的內容與成果,貸款看企業的還款能力與信貸紀錄。
Q3:哪一種成本低一點?
表面看資助「免費」,貸款要付利息加擔保費。但要把時間成本算進去:資助要準備申請文件、等審批、做報告、做審計,而且政府最多只補 25%(BUD)或 50%(企業支援計劃)。如果你的項目本來就要做,資助補回來的是淨賺;如果是為了拿資助而遷就措施範圍去改項目,那條數就未必划算。
Q4:貸款利息可以計入資助開支嗎?
不可以。BUD 附件七明文把「貸款或透支利息」「銀行服務費」「按揭費用」「信貸保證費用」列為不獲資助的日常運作開支。換言之,用貸款墊資的利息成本要自己承擔。
Q5:如果我要的是研發資金?
那要看你是不是合資格的主要申請機構。企業支援計劃可自行遞表(一元對一元、每個獲批項目最多 HK$1,000 萬、知識產權歸獲款公司);創新及科技支援計劃則必須由研發中心或指定本地公營科研機構牽頭。完整分流見研發資助 2026。
結語
「有冇資助」是一條太早的問題。更有用的問法是:這個項目最大的資金瓶頸在哪一段?
如果瓶頸在「花出去的錢想拿回一部分」——找資助。如果瓶頸在「而家就要有錢」——找貸款。如果兩樣都是——那就先用貸款把項目做起來,再用資助回撥去還一部分本金。
三種工具的完整光譜(資助、貸款、股權投資),見中小企融資擔保同股權投資型支援。手上的項目本身有沒有資助可申請,見政府資助申請 2026 全地圖。
唔確定自己能申請哪些?先免費諮詢。
預約免費諮詢(HK$0) →10 題匹配問卷 + 30–60 分鐘項目盤點會議 + 一份書面《申請/服務建議書》,全部免費,事前唔使準備任何文件。
相關主題:
不確定自己能申請哪些?免費諮詢
預約免費諮詢 →相關文章
獲批後合規死線日曆 2026:七個政府資助計劃的報告與審計限期一覽
政府資助獲批之後,第一個死線是哪一天?本文把 BUD 三軌、企業支援計劃、一般支援計劃、內地與香港科技合作資助計劃、創新及科技支援計劃(合作)、新型工業加速計劃與新型工業化資助計劃的報告、審計、退款與完成後評估限期整理成一張日曆,並列出逾期的實際後果。
政府資助政府資助外聘核數費上限 2026:哪些核數師才合資格、可以報幾多份
政府資助項目的外聘核數費,資助上限是多少?誰才有資格簽這份報告?本文把 BUD 三軌、企業支援計劃、一般支援計劃、內地與香港科技合作資助計劃、創新及科技支援計劃(合作)、新型工業加速計劃與新型工業化資助計劃的核數費上限、可資助份數與核數師資格並列比較。
資助總覽政府資助計劃概覽2026:香港22大類77項計劃一文睇清
政府資助計劃2026概覽:按官方22類整理香港77項計劃,拆解BUD、ESS、中小企融資擔保計劃、M+等資助額、配對比例及截止日期,附2026年最新變動。