封面圖:中小企融資擔保 2026——八成產品延長至 2028 年,九成已截止
政府資助嘅邏輯係「你先墊錢、做完實報實銷、政府補一部分」。但如果你要嘅係而家就有現金周轉,配對資助幫唔到你——嗰陣要睇嘅係另一條路。中小企融資擔保計劃唔係俾錢你,而係由香港按證保險有限公司為你嘅貸款提供信貸擔保,令銀行肯借。2026 年最重要嘅兩項變動:八成信貸擔保產品嘅申請期延長兩年至 2028 年 3 月底;而九成信貸擔保產品已於 2026 年 3 月 31 日截止申請。換言之,而家仲申請得嘅係八成產品,以及計劃下常設嘅五成、六成、七成產品。
前言:這不是資助,是擔保
先講清楚定位,因為這是最多人搞錯的地方。
《中小企融資擔保計劃》於 2011 年 1 月 1 日由香港按揭證券有限公司推出;自 2018 年 5 月 1 日起,計劃業務已轉移至香港按證保險有限公司(按揭證券公司的全資附屬公司)並由其繼續經營。
計劃的作用是:按證保險公司為你的貸款提供信貸擔保,令參與計劃的貸款機構(銀行)願意批出貸款。
錢是銀行借給你的,你要還本付息,另外還要付擔保費。政府不會給你一分錢。
所以它與 BUD、企業支援計劃這類配對資助是完全不同的工具。兩者怎樣取捨、能不能組合使用,見資助定貸款?中小企籌錢做項目嘅組合拳。
流程上,企業應向參與計劃的貸款機構申請貸款。貸款機構會完成客戶盡職審查、審閱貸款申請、核查借款人的申請資格,再向按證保險公司提交擔保申請及相關證明文件以作審閱及批核。
一、先認清有幾多款產品
多數人只知道「八成」同「九成」,但計劃其實分兩層:
| 層次 | 產品 | 說明 |
|---|---|---|
| 常設產品 | 五成、六成或七成信貸擔保產品 | 官方文件註明:「除了由政府提供特別優惠的八成及九成信貸擔保產品外,本計劃下尚有五成、六成或七成的信貸擔保產品」,詳情可致電計劃熱線 2536 0392 查詢 |
| 現正接受申請 | 八成信貸擔保產品 | 政府於 2012 年 5 月 31 日推出。2026 年《財政預算案》把申請期延長兩年至 2028 年 3 月底 |
| 已截止 | 九成信貸擔保產品 | 自 2019 年 12 月 16 日推出,已於 2026 年 3 月 31 日截止申請 |
| 已截止 | 百分百擔保特惠貸款 | 申請期由 2020 年 4 月 20 日至 2024 年 3 月底,已截止申請 |
2026 年的兩項變動,決定咗你而家仲有邊條路:
① 八成信貸擔保產品——2026 年《財政預算案》把申請期延長兩年至 2028 年 3 月底,現正接受申請;
② 九成信貸擔保產品——已於 2026 年 3 月 31 日截止申請。
已經批出的九成貸款不受影響,仍按原有條款履行;但新申請只能走八成產品或常設的五成/六成/七成產品。
二、八成 vs 九成:七項分別(九成已截止,供對照及參考)
九成產品雖然已經截止,但兩款產品並排看仍然有用——一來已有九成貸款的企業要知道自己那筆的條款;二來八成產品的條款正好是現時唯一的參照。
兩款產品的申請資格、七項條款分別與所需文件清單,詳見中小企融資擔保計劃(SFGS)完整指南。
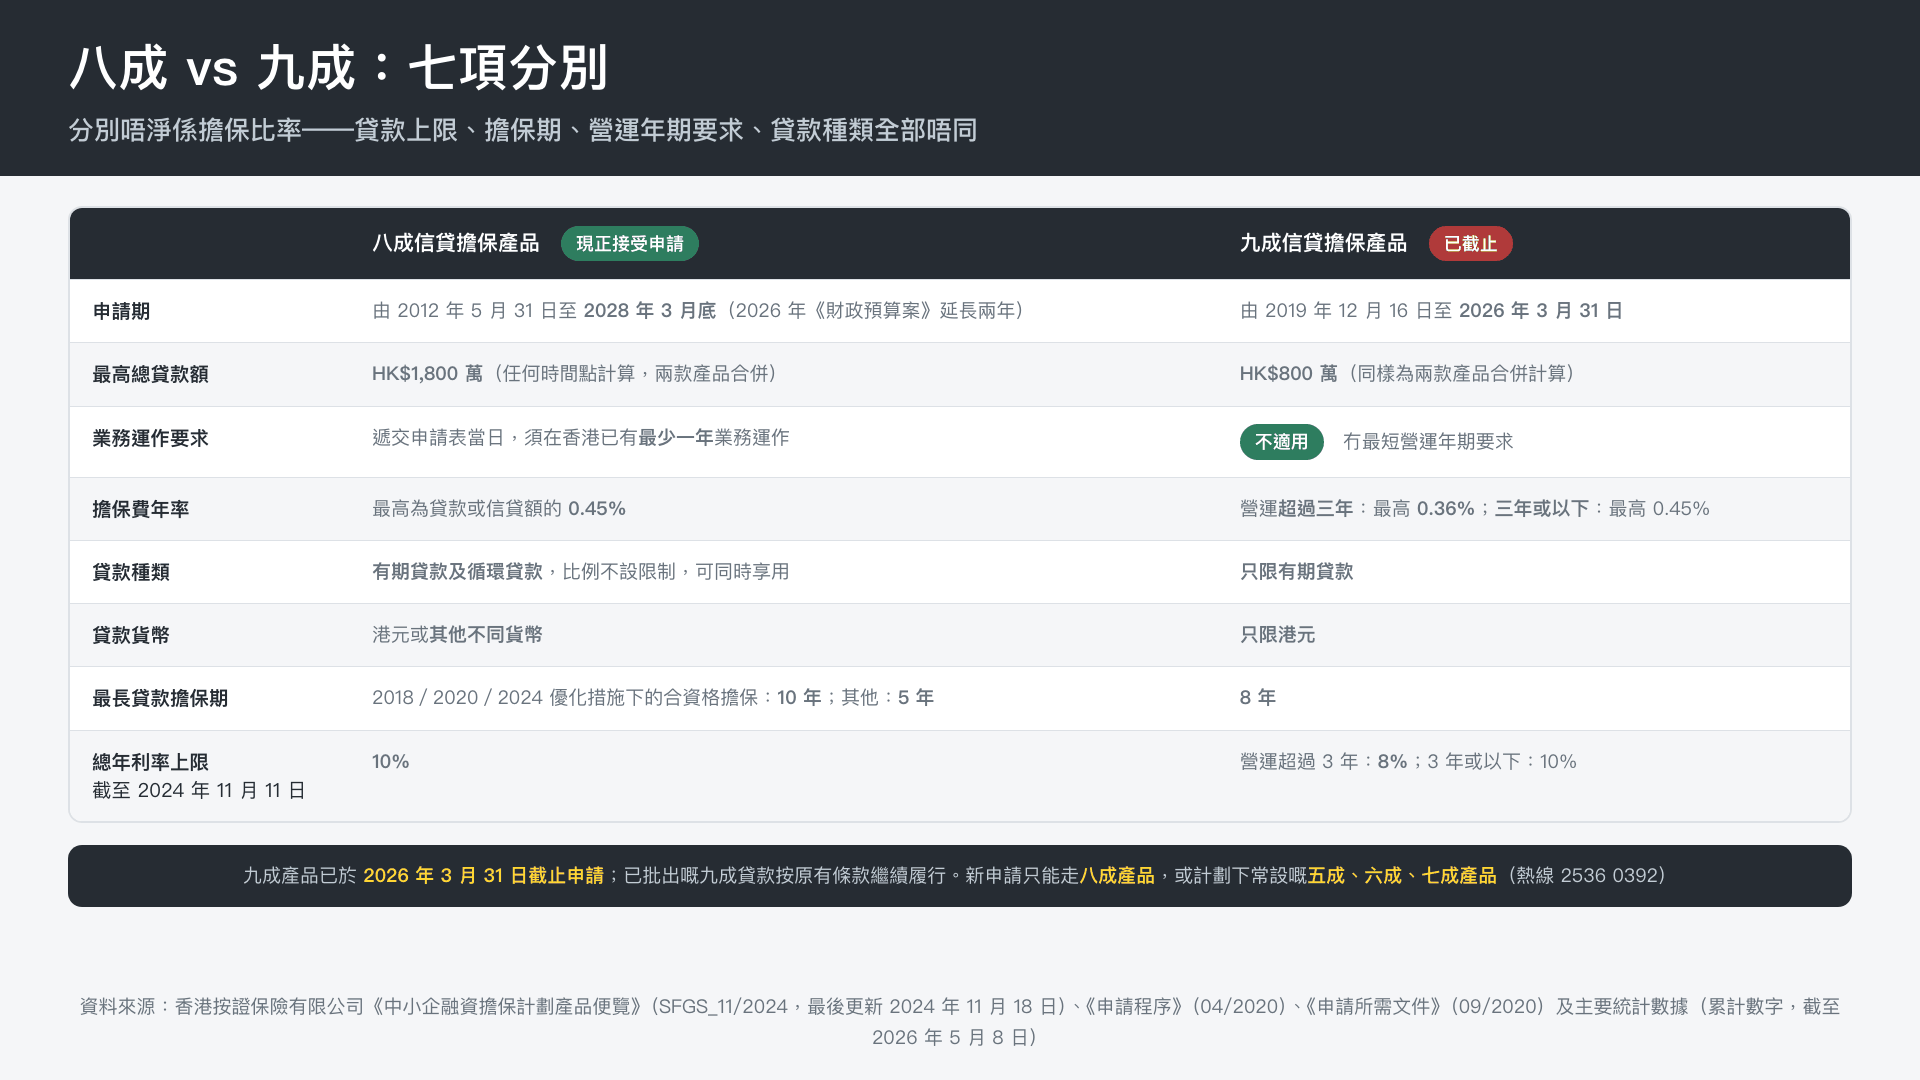
圖:八成與九成信貸擔保產品的七項分別(九成已於 2026 年 3 月 31 日截止申請)
| 八成信貸擔保產品 | 九成信貸擔保產品 | |
|---|---|---|
| 申請期 | 由 2012 年 5 月 31 日至 2028 年 3 月底(現正接受申請) | 由 2019 年 12 月 16 日至 2026 年 3 月 31 日(已截止) |
| 最高總貸款額 | HK$1,800 萬(在任何時間點計算,包括獲八成及九成產品擔保的貸款) | HK$800 萬(在任何時間點計算,包括獲八成及九成產品擔保的貸款) |
| 業務運作要求 | 遞交申請表當日,必須在香港已有最少一年的業務運作 | 不適用——沒有最短營運年期要求 |
| 擔保費年率 | 最高為貸款或信貸額的 0.45% | 營運超過三年:最高 0.36%;營運三年或以下:最高 0.45% |
| 貸款種類 | 有期貸款及循環貸款,兩者比例不設限制,可同時享用 | 只限有期貸款 |
| 貸款貨幣 | 港元或其他不同貨幣 | 只限港元 |
| 最長貸款擔保期 | 2018、2020 及 2024 年優化措施下的合資格擔保:10 年;其他擔保:5 年(另加紓困措施下的延長擔保期,如適用) | 8 年(另加紓困措施下的延長擔保期,如適用) |
| 總年利率上限 | 10%(截至 2024 年 11 月 11 日) | 營運超過 3 年:8%;3 年或以下:10%(截至 2024 年 11 月 11 日) |
註:按證保險公司將按利率週期調整及公布有關的總年利率上限;每宗貸款的總年利率水平由貸款機構釐定。貸款總年利率已包括貸款利率及貸款機構可能就貸款收取的相關收費及徵費。
九成截止之後,實際影響係咩
- 新成立的公司門檻提高了。 九成產品沒有最短營運年期要求,八成則要求在遞交申請表當日在香港已有最少一年的業務運作。換言之,開業未滿一年的公司,現時在八成產品那條路上暫時走不通——要看計劃下常設的五成、六成、七成產品(熱線 2536 0392)。
- 額度反而提高了。 八成產品上限 HK$1,800 萬,比九成的 HK$800 萬高一倍以上。而且兩者本來就是合併計算的——條文寫明「在任何時間點計算,包括獲八成及九成信貸擔保產品擔保的貸款」,所以已有九成貸款的企業,餘額仍計入八成的 1,800 萬額度之內。
- 貸款彈性提高了。 八成產品同時支援有期貸款及循環貸款(兩者比例不設限制、可同時享用),並可以港元或其他不同貨幣計算;九成則只限有期貸款、只限港元。
成本上的取捨。 九成產品對已營運超過三年的企業,擔保費年率(0.36%)同總年利率上限(8%)都比八成產品(0.45%/10%)低。隨着九成截止,這個較低成本的選項不再開放給新申請——已批出的九成貸款則按原有條款繼續履行,不受影響。
唔知你間公司借得幾多、應該揀邊款?
免費 AI 資助匹配(1 分鐘) →回答幾條問題,一次過睇晒你符合嘅資助、擔保同投資類支援。
三、誰可以申請
兩款產品的企業資格條件相同,四項全部要成立:
| 條件 | |
|---|---|
| (1) | 必須為有限公司、獨資公司、合夥公司或非法人團體,並於香港有業務運作及根據《商業登記條例》(第 310 章)登記 |
| (2) | 不可經營貸款業務或經任何途徑提供資金作貸款業務 |
| (3) | 不可為貸款機構的關連公司 |
| (4) | 不可於香港交易所(包括主板或創業板)或其他香港以外的交易所掛牌上市 |
信貸紀錄方面:借款企業必須沒有任何在本計劃界定下之未償還拖欠(八成及九成產品共用同一要求)。
業務運作年期是八成產品的一道實質門檻:借款企業在遞交有關申請表當日,必須在香港已有最少一年的業務運作。
已截止的九成產品在這一項為「不適用」——那正是它當年為「規模較小、經營經驗尚淺的企業」而設的原因。開業未滿一年的公司,現時要看計劃下常設的五成、六成或七成信貸擔保產品。
個人擔保是硬性要求
每一名或多名個別人士(為個人身份)直接或間接持有或受益多於借款企業已發行股本或股本權益的 50%,該等人士須為本計劃下取得的貸款向貸款機構提供不可撤回、無條件及受法律約束的擔保(如多於一位人士,擔保為連帶責任)。
這一條與配對資助最大的分別就在這裡——BUD 或企業支援計劃不會要求老闆個人擔保,但這裡會。決定走這條路之前,這個風險要先想清楚。
四、借到的錢可以用嚟做咩
貸款用途有明文限制,只有三類:
- 購置與借款企業業務運作有關之資產(如工業或商業樓宇、機器及設備,但住宅樓宇除外),或提供營運資金予借款企業作業務營運;
- 進行再融資——但獲容許再融資的貸款只限於在本計劃下獲得或曾獲得擔保的貸款,並須符合三項條件(貸款機構對借款企業履行信貸契約的能力沒有信貸憂慮;如原貸款用途為購置資產,該資產須作為新貸款抵押品;按證保險公司須於原擔保到期日前收到申請表格);
- 支付一次付清的擔保費(如適用)。
明文禁止的用途:除上述再融資的情況外,本計劃下貸款所得的全數或部分資金,不可直接或間接用於支付、償還、整合或重組借款企業(包括其附屬公司及/或關連公司)的任何貸款、信貸或還款責任;亦不可用以對貸款機構收到申請當日或之前已購置並擁有、控制或佔用的營運設備、機器、器材或其他資產進行融資或再融資。
最後那一句對計劃資金用途影響很大:你不能先自己買機器、之後再借這筆錢去補數。這一點與 BUD 的機器設備措施剛好相反——BUD 是實報實銷(先花錢後回撥),這裡是先批後買。設備開支那一邊的規則見機器設備資助。
五、申請程序:兩條途徑
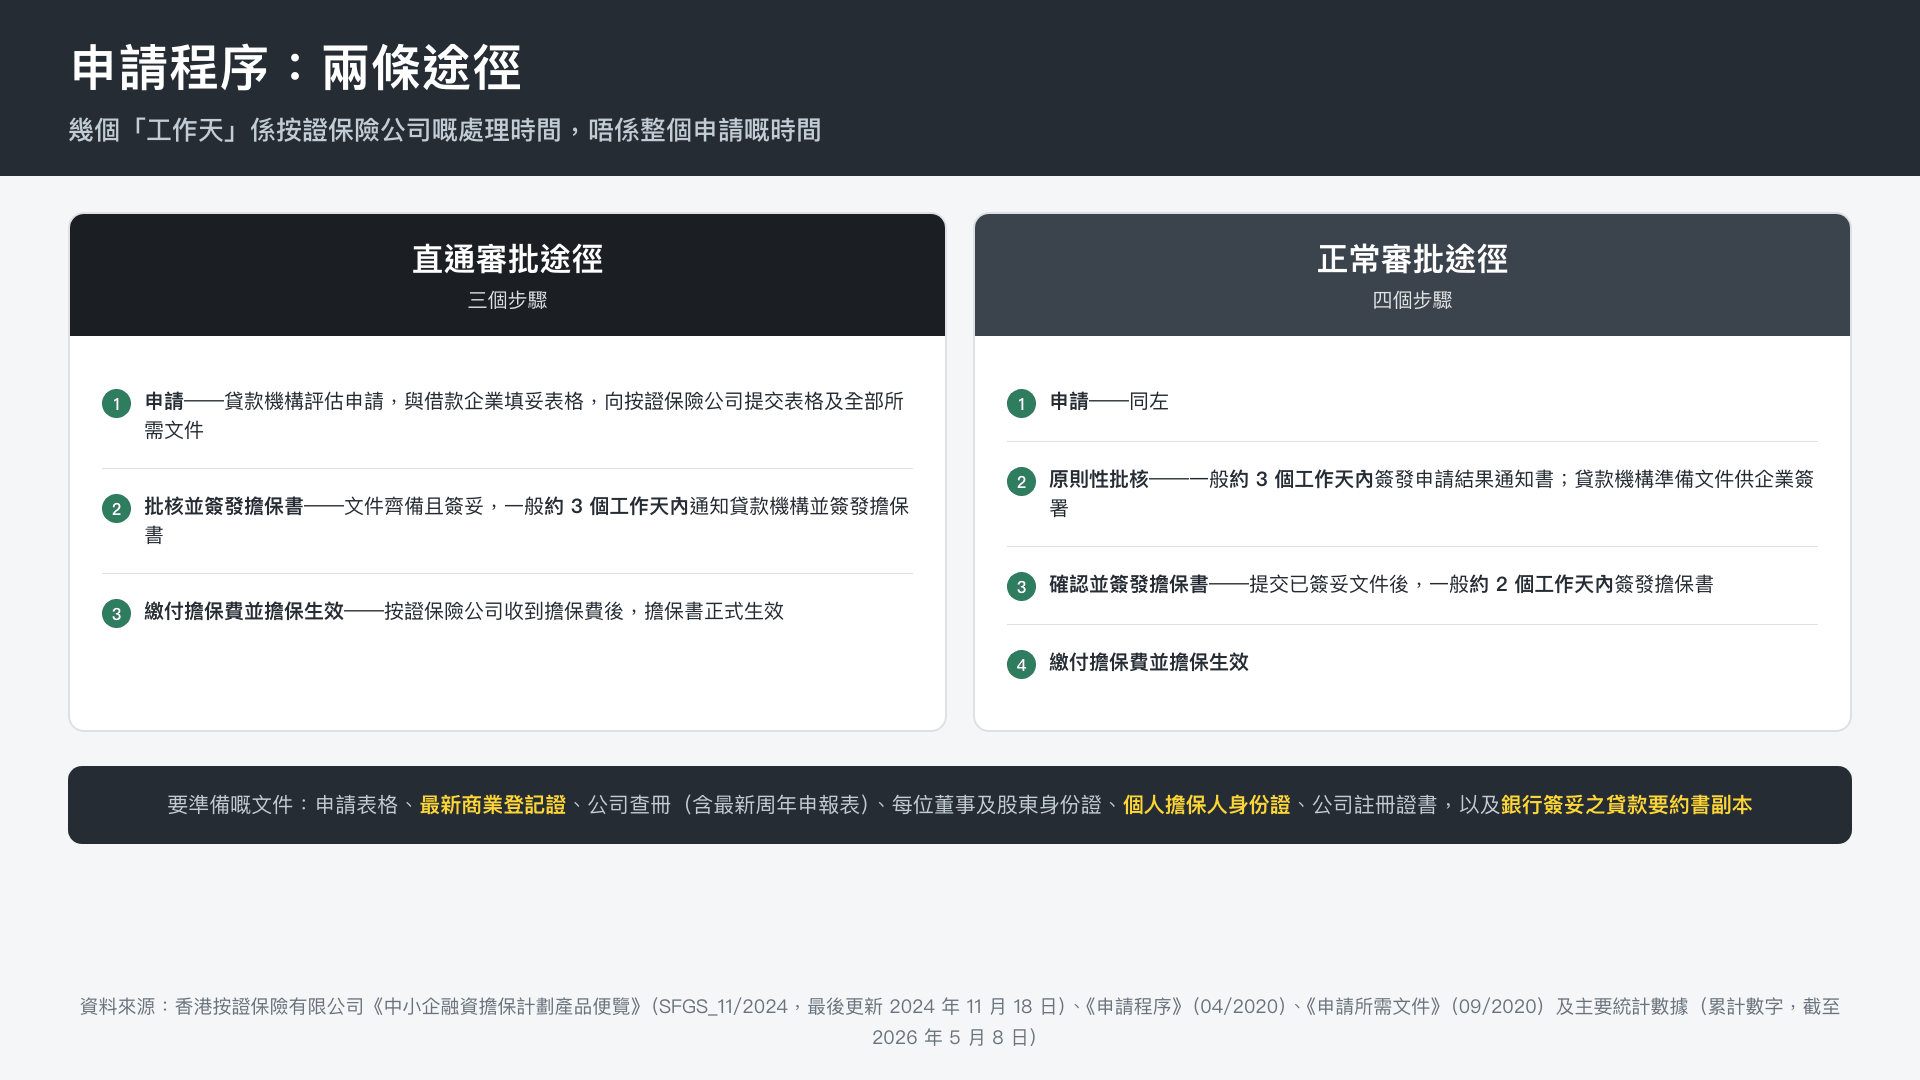
圖:直通審批途徑與正常審批途徑的流程對照
官方《申請程序》文件把流程分成兩條途徑:
| 直通審批途徑 | 正常審批途徑 | |
|---|---|---|
| 步驟一 | 貸款機構評估借款企業之申請,若認為適合,與借款企業填妥申請表格及其他所需表格,並向按證保險公司提交表格及全部所需文件(兩條途徑相同) | 同左 |
| 步驟二 | 批核並簽發擔保書——如申請獲批核且全部表格及所需文件已簽署妥當並交妥,按證保險公司一般會於約 3 個工作天內通知貸款機構並簽發擔保書 | 原則性批核——按證保險公司一般會於約 3 個工作天內通知貸款機構、簽發申請結果通知書;如獲批核,貸款機構準備相關文件供借款企業簽署 |
| 步驟三 | - | 確認並簽發擔保書——貸款機構提交已簽署妥當之文件後,按證保險公司一般會於約 2 個工作天內簽發擔保書 |
| 最後步驟 | 繳付擔保費並擔保生效——貸款機構向借款企業收取擔保費,再轉付給按證保險公司;按證保險公司收到擔保費後,擔保書正式生效 | 同左 |
留意那幾個「工作天」——這是按證保險公司的處理時間,不是整個申請的時間。銀行那邊的盡職審查、文件準備才是主要的時間成本。官方成功個案之一的標題就是「由遞交申請到貸出貸款只需兩星期」——但那是在文件齊備、銀行配合的前提下。
要交什麼文件
官方《申請所需文件》清單(適用於八成及九成產品):申請表格及其他相關表格;最新及更新的商業登記證副本(如現有證書於貸款提取日或之前已失效);公司查冊副本(含最新周年申報表,例如 NAR1 或 NN3);每位董事及股東、獨資經營者或合夥經營者的身份證副本;個人擔保人的身份證副本;公司註冊證書副本;商業登記署發出之表格 1(a) 或 1(c),或商業登記查冊副本(獨資或合夥公司);海外公司之資料副本(如適用);以及銀行簽妥之貸款要約書副本,當中包括所有條款及細則、利息、相關收費及徵費。
按證保險公司可另按需要要求提供其他資料。官方文件註明:呈交的文件須清楚列明股東及董事之資料,包括全名、身份證號碼或其他適用之身份證明文件,以及個人擔保人於借款企業直接或間接持有之股本權益。
六、規模有幾大:官方數據
按證保險公司公布的主要統計數據(累計數字,截至 2026 年 5 月 8 日):
| 八成信貸擔保產品 | 九成信貸擔保產品 | 百分百擔保特惠貸款 | |
|---|---|---|---|
| 推出日期 | 2012 年 5 月 31 日 | 2019 年 12 月 16 日 | 2020 年 4 月 20 日(已截止) |
| 接獲申請數目 | 33,744 | 22,237 | 72,824 |
| 獲批准申請數目 | 29,995 | 20,109 | 67,198 |
| 被拒絕申請數目 | 238 | 471 | 831 |
| 申請人/機構撤回 | 3,392 | 1,443 | 4,795 |
| 獲批貸款總金額 | HK$1,281.88 億 | HK$349.50 億 | HK$1,438.57 億 |
值得注意的是被拒絕的比例極低——八成產品 33,744 宗申請中只有 238 宗被拒(約 0.7%),九成產品 22,237 宗中 471 宗(約 2.1%)。撤回的宗數反而遠高於被拒。
這反映了計劃的結構:貸款機構在提交擔保申請前就已經做了盡職審查,不合資格的申請通常在銀行那一關就沒有往下走。換言之,你要說服的主要是銀行,不是按證保險公司。
上表為九成產品截止(2026 年 3 月 31 日)前後的累計數字。計劃自 2012 年起連續多年獲香港中小型企業總商會頒發「中小企業最佳拍檔獎」。參與計劃的貸款機構名單及各機構專線,可於計劃網頁 hkmc.com.hk/sfgs 查閱。
七、常見問題
Q1:我已經有九成貸款,仲可以申請八成嗎?
可以,但額度合併計算。兩款產品的最高總貸款額都是「在任何時間點計算,包括獲八成及九成信貸擔保產品擔保的貸款」——即你現有的九成貸款餘額會佔用八成產品那 HK$1,800 萬的額度。另外,按證保險公司可行使絕對酌情權決定借款企業、其附屬公司及/或其關連公司是否可以分別享有各自的最高貸款額。
Q2:擔保費點計?
擔保費按年率計算,可按年繳付;有期貸款更可選擇一次性提前繳付,而該一次性提前繳付的擔保費可通過相關的貸款取得融資(即把擔保費加進總貸款額)。計劃在按揭證券公司網頁設有擔保費計算機可作初步參考。
Q3:還款有冇彈性?
有期貸款須以分期形式償還並須在擔保期完結前全數攤還,每期還款相隔不可超過 3 個月。如借款企業作出申請,貸款機構可容許借款企業於貸款開始日起只支付利息——八成產品為首 6 個月、九成產品為首 12 個月,而在餘下的還款期內分期償還本金及支付利息。擔保期不會因借款企業只支付利息而延長。
計劃另設「2024 還息不還本」及「部分本金還款」安排(源自行政長官 2024 年 10 月 16 日《施政報告》),但設有資格條件——例如借款企業及/或有關貸款不得有超過 30 天(還息不還本)或 60 天(部分本金還款)的未償還拖欠。詳情應向貸款機構查詢。
Q4:邊間銀行參加咗?
計劃網頁(hkmc.com.hk/sfgs)設有「參與計劃的貸款機構名單」及各機構的專線。由於實際審批由貸款機構主導,向兩三間有往來的銀行同時查詢,會比只問一間更有效率。
Q5:九成截止咗,我間新公司點算?
八成產品要求在遞交申請表當日在香港已有最少一年的業務運作,所以開業未滿一年的公司暫時不符合。兩個方向可以看:一,計劃下常設的五成、六成或七成信貸擔保產品(官方文件明文「除了由政府提供特別優惠的八成及九成信貸擔保產品外,本計劃下尚有五成、六成或七成的信貸擔保產品」,詳情可致電計劃熱線 2536 0392);二,如果你是初創,初創資助 2026 階梯那邊的種子基金與培育計劃門檻低得多,而且不用還。
Q6:呢個同 BUD 邊個好?
兩者解決的是不同問題。BUD 是配對資助——政府補貼你市場拓展項目開支的 25%,不用還、不佔股權,但要先墊資、實報實銷、有措施範圍限制。SFGS 是擔保貸款——錢即時到手、用途彈性大,但要還本付息、要付擔保費、老闆要個人擔保。逐項比較與組合用法,見資助定貸款?。
結語
擔保貸款在香港的企業支援體系裡,是被資助文章長期忽略的一半。但對很多中小企來說,它才是解決眼前問題的工具——資助補的是已經花掉的錢,貸款給的是現在要用的錢。
2026 年之後,選擇其實簡化了:在港營運滿一年、要借 1,800 萬以內——走八成產品(申請期已延長至 2028 年 3 月底,而且同時支援有期貸款、循環貸款及外幣);未滿一年——看計劃下常設的五成、六成或七成產品。但無論哪一款,個人擔保這一條都要先想清楚。
完整的資金光譜——資助、貸款、股權投資三者怎樣配搭——見資助定貸款?同股權投資型支援。手上的項目本身有沒有資助可申請,見政府資助申請 2026 全地圖。
本計劃須透過銀行或投資機構辦理,FundPilot 不提供此計劃的申請服務。
預約免費諮詢(HK$0) →如果你想知道自己還有哪些資助計劃可以申請,歡迎預約免費諮詢。
相關主題:
不確定自己能申請哪些?免費諮詢
預約免費諮詢 →相關文章
中小企融資擔保計劃(SFGS)完整指南:八成信貸擔保產品、申請資格、流程及費用詳解
全面拆解香港按證保險有限公司「中小企融資擔保計劃」(SFGS)。詳解八成信貸擔保產品的申請資格、貸款額度、擔保費、利率上限、申請流程、所需文件、紓困措施及成功案例,附2026年最新官方統計數據。
資助總覽政府資助計劃概覽2026:香港22大類77項計劃一文睇清
政府資助計劃2026概覽:按官方22類整理香港77項計劃,拆解BUD、ESS、中小企融資擔保計劃、M+等資助額、配對比例及截止日期,附2026年最新變動。
申請實操政府資助點先批到?六項跨計劃通用的文件基本功
唔同計劃嘅表格唔同,但被拒同被剔除嘅原因往往一樣:報價數目唔夠、開支同項目無直接關係、申請前已經落單、上限只按預算計而唔按實際開支計、關聯方採購、帳目文件唔齊。本文整理六項跨計劃通用的文件基本功,依據 BUD、企業支援計劃及創新及科技基金官方指引逐條講。